

UEMOA : les crédits bancaires progressent de 6 % en 2025
Le financement bancaire a poursuivi sa progression dans l’Union économique et monétaire ouest-africaine (UEMOA) en 2025. Le volume des prêts mis en place par les banques a atteint 22 857,9 milliards de FCFA, contre 21 558,2 milliards un an plus tôt, soit une hausse de 6 %. Cette évolution s’inscrit dans un environnement marqué par l’accélération de la croissance économique et le recul de l’inflation.
Selon les données présentées, cette dynamique du crédit s’est accompagnée d’une légère baisse du coût des emprunts. Le taux d’intérêt débiteur moyen s’est établi à 6,69 % en 2025, après 6,76 % en 2024. Toutefois, les évolutions diffèrent sensiblement selon les pays, les secteurs financés et la catégorie des emprunteurs.
Une croissance économique favorable au crédit bancaire
L’activité économique mondiale a progressé de 3,5 % en 2025, après 3,3 % en 2024, selon le Fonds monétaire international (FMI). La résilience de la consommation et l’atténuation des pressions inflationnistes ont soutenu cette évolution. Le protectionnisme, les tensions géopolitiques et l’incertitude internationale ont néanmoins pesé sur les échanges et l’investissement.
Dans l’UEMOA, la croissance du produit intérieur brut (PIB) réel s’est accélérée, passant de 6,2 % en 2024 à 6,5 % en 2025. Cette performance repose notamment sur la bonne tenue de la production agricole, le regain d’activité dans les industries extractives et manufacturières, ainsi que la progression des services.
Le secteur tertiaire a contribué à hauteur de 3,7 points à la croissance de l’Union, devant le secteur secondaire, avec 1,9 point, et le secteur primaire, avec 0,9 point.
Parallèlement, l’inflation moyenne est ressortie à 0 % en 2025, contre 3,5 % en 2024. Cette évolution est notamment liée à la baisse des cours mondiaux de certains produits alimentaires importés, au recul des prix des hydrocarbures dans plusieurs pays et à la bonne campagne agricole 2025-2026.
Lire aussi : UEMOA : la croissance reste solide, mais les risques extérieurs montent
Dans ce contexte, la BCEAO a réduit ses taux directeurs de 25 points de base à compter du 16 juin 2025, contribuant à alléger le coût des ressources mises à disposition des banques à ses guichets.
Le Togo et la Guinée-Bissau enregistrent les plus fortes hausses
La progression globale des crédits bancaires masque des trajectoires nationales contrastées. La Guinée-Bissau et le Togo se distinguent par les augmentations les plus importantes parmi les pays cités, tandis que le Mali et le Niger enregistrent des replis.
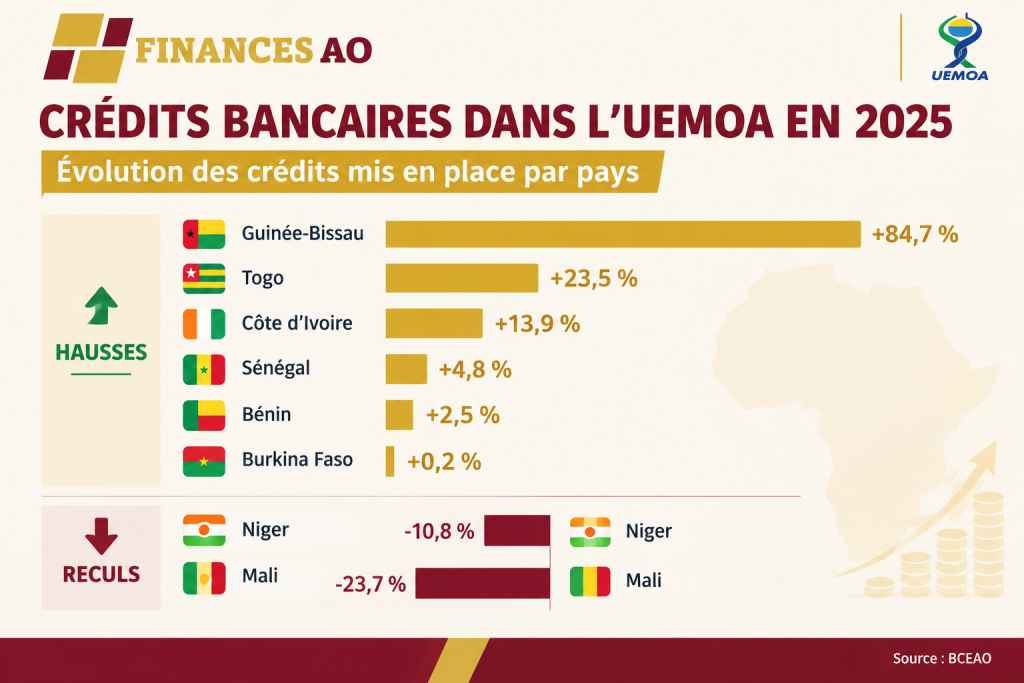
La hausse observée en Guinée-Bissau atteint 84,7 %, tandis que les crédits ont progressé de 23,5 % au Togo et de 13,9 % en Côte d’Ivoire. À l’inverse, les reculs enregistrés au Mali et au Niger ont modéré la progression de l’ensemble de l’Union.
Les crédits à court terme restent majoritaires
La répartition des financements selon leur maturité montre une prédominance persistante des prêts à court terme. Ceux-ci représentent 73,1 % des crédits en 2025, contre 75 % en 2024.
Les concours à moyen terme ont, pour leur part, enregistré la progression la plus marquée, avec une hausse de 26,9 %. Les crédits à court terme ont augmenté de 3,9 %, tandis que la part des financements à long terme est restée stable à 15,4 %.
La montée de la part des crédits à moyen terme traduit une évolution de la structure des financements. Toutefois, les prêts à court terme continuent de concentrer près des trois quarts des concours bancaires.
Du point de vue des bénéficiaires, les sociétés non financières dominent la distribution du crédit, avec 70,5 % des concours, devant les ménages, qui en représentent 19,9 %. Les administrations publiques captent 7 % des financements.
Lire aussi : Zone CFA – UEMOA : classement des plus grandes banques
Les entreprises captent l’essentiel des crédits
Les personnes morales ont bénéficié de 85,8 % des crédits bancaires distribués en 2025, contre 88 % en 2024. La part des personnes physiques est passée de 12 % à 14,2 % sur la même période.
Au sein des entreprises, les grandes structures ont renforcé leur poids dans la distribution du crédit. Elles ont capté 50,9 % des concours accordés aux personnes morales, contre 48 % en 2024.
À l’inverse, la part des micro, petites et moyennes entreprises (MPME) est passée de 52 % à 49,1 %. Cette évolution met en évidence une répartition davantage orientée vers les grandes entreprises, même si les MPME continuent de représenter près de la moitié des crédits accordés aux personnes morales.
La part des prêts distribués aux femmes parmi les personnes physiques a, quant à elle, légèrement diminué, passant de 18,2 % en 2024 à 17,6 % en 2025.
Le coût moyen du crédit recule à 6,69 %
Malgré la progression des financements, le taux d’intérêt débiteur moyen a diminué de 7 points de base en 2025, pour atteindre 6,69 %, contre 6,76 % en 2024. La baisse avait été de 2 points de base l’année précédente.
Le recul a notamment été marqué dans le compartiment des crédits à la consommation, où les taux ont diminué de 84 points de base. Selon le secteur institutionnel, les baisses ont concerné les ménages (-118 points de base), les institutions sans but lucratif au service des ménages (-74 points de base), les sociétés financières (-61 points de base) et les institutions de dépôts (-21 points de base).
Les conditions de financement varient également selon la catégorie d’emprunteur. Les administrations publiques ont bénéficié d’un taux moyen de 6,27 %, contre 7,70 % pour les ménages.
Pour les entreprises, les grandes structures ont obtenu un taux moyen de 6,06 %, contre 7,03 % pour les MPME. L’écart de 97 points de base illustre le différentiel de coût du financement entre ces deux catégories.
Les dépôts à terme progressent de près de 14 %
Du côté de l’épargne, les nouveaux dépôts à terme constitués auprès des banques de l’Union ont également augmenté. Leur montant est passé de 10 695,8 milliards de FCFA en 2024 à 12 178,1 milliards en 2025, soit une hausse de 13,9 %.
La rémunération moyenne de ces dépôts a progressé de 14 points de base, passant de 5,30 % en 2024 à 5,44 % en 2025.
Cette évolution traduit une augmentation simultanée des montants placés à terme et de leur rémunération moyenne.
Un accès au crédit qui reste différencié
En 2025, l’activité bancaire de l’UEMOA a donc été marquée par une hausse des crédits, une légère baisse de leur coût moyen et une progression des dépôts à terme. Mais ces tendances agrégées recouvrent des différences importantes entre les pays et les catégories d’emprunteurs.
La progression du crédit a été particulièrement forte en Guinée-Bissau, au Togo et en Côte d’Ivoire, tandis que les grandes entreprises ont renforcé leur part dans les financements accordés aux personnes morales. Les MPME, les ménages et les femmes présentent des évolutions distinctes, tandis que les crédits à court terme demeurent largement dominants.
Ces données soulignent ainsi un double enjeu pour le financement des économies de l’Union : maintenir la dynamique globale du crédit et examiner la manière dont les ressources bancaires sont réparties entre les pays, les secteurs et les différents profils d’emprunteurs.




Commentaires 1