Le secteur bancaire togolais a poursuivi sa croissance en 2025, mais cette progression masque une forte détérioration de la qualité des crédits. Orabank Togo, Ecobank Togo et Coris Bank International Togo restent les trois principales banques du pays par la taille du bilan, tandis que le coût du risque explose et fait basculer le résultat net du secteur dans le rouge.
Orabank conserve la première place devant Ecobank
À fin décembre 2025, les établissements de crédit opérant au Togo affichaient un total de bilan de 5 440,3 milliards de FCFA, contre environ 5 123 milliards un an plus tôt. Le secteur enregistre ainsi une croissance de 6,2 %, confirmant la progression de ses actifs malgré les difficultés rencontrées sur le marché du crédit.
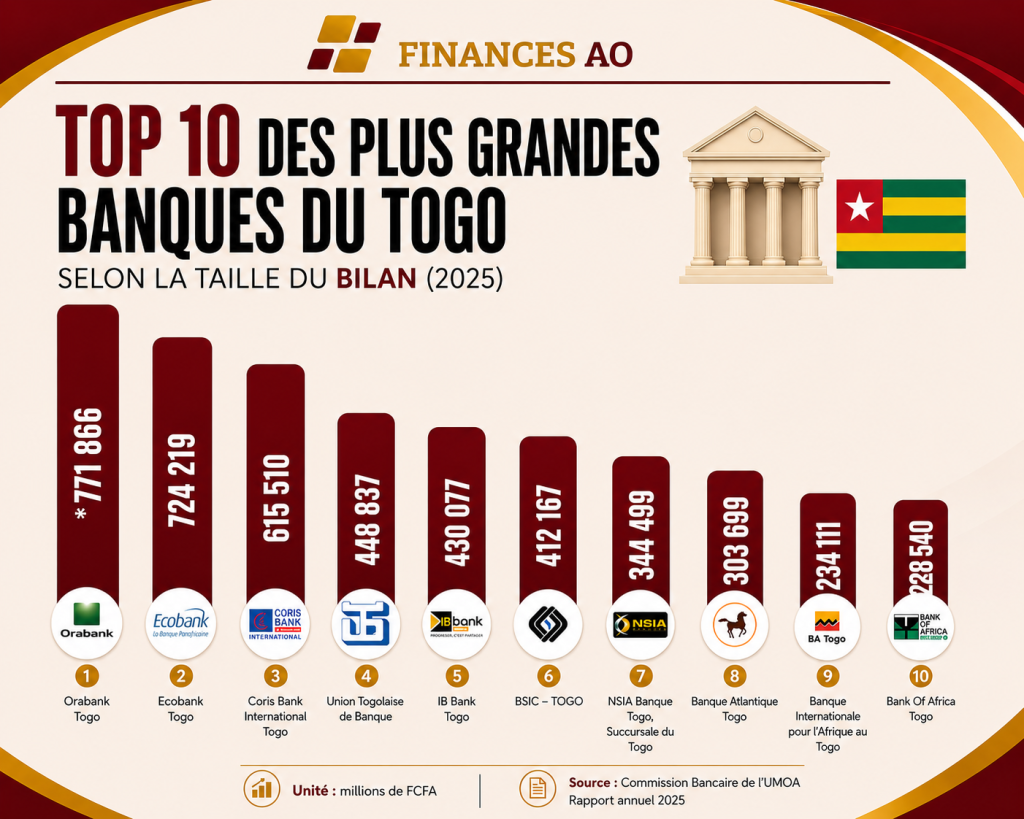
Avec 771,9 milliards de FCFA, Orabank Togo conserve la première place du classement. La banque devance Ecobank Togo, dont le bilan atteint 724,2 milliards de FCFA, et Coris Bank International Togo, à 615,5 milliards de FCFA.
Le trio de tête représente à lui seul environ 43,6 % du total de bilan du secteur. La concurrence est particulièrement serrée entre les deux premiers établissements : seulement 47,7 milliards de FCFA séparent Orabank d’Ecobank.
Derrière les trois leaders, l’Union Togolaise de Banque (UTB) affiche un bilan de 448,8 milliards de FCFA. Elle est suivie par IB Bank Togo, avec 430,1 milliards, et BSIC Togo, à 412,2 milliards de FCFA.
Cette hiérarchie traduit une concentration importante du système bancaire, avec un groupe de banques de tête qui concentre une part significative des actifs du secteur.
Les ressources progressent plus vite que les crédits
L’année 2025 confirme également une évolution importante du côté des ressources. Les dépôts et emprunts des établissements de crédit ont progressé de 8,7 %, pour atteindre 3 670,5 milliards de FCFA.
Les dépôts à vue ont augmenté de 10,6 %, à 1 504,6 milliards de FCFA, tandis que les dépôts à terme ont progressé de 7,4 %, pour atteindre 2 165,9 milliards.
Mais cette hausse des ressources ne s’est pas accompagnée d’une progression équivalente des crédits.
Les crédits à la clientèle se sont établis à 2 412,9 milliards de FCFA, en hausse de seulement 2,4 % sur un an. Plusieurs segments ont même enregistré un recul.
Les crédits à court terme ont diminué de 2,3 %, tandis que ceux à moyen terme ont reculé de 2,5 %. La baisse est encore plus importante pour les financements à long terme, en recul de 17,7 %.
Le crédit-bail constitue toutefois une exception notable, avec une progression de 54,4 %.
Cette évolution montre ainsi un système bancaire qui continue de collecter des ressources, mais dont la distribution de crédit reste sous pression.
Lire aussi : Mali : classement des plus grandes banques
Les crédits en souffrance plus que doublés
C’est toutefois la qualité du portefeuille qui constitue le principal point d’alerte des résultats de 2025.
Les crédits en souffrance ont bondi de 116,7 %, pour atteindre 183,7 milliards de FCFA. En l’espace d’un an, leur montant a donc plus que doublé.
Cette dégradation du portefeuille a directement pesé sur les résultats des banques. Le taux brut de dégradation du portefeuille est passé de 7,9 % en 2024 à 12,4 % en 2025.
La situation est également visible après prise en compte des provisions : le taux net de dégradation est passé de 3,6 % à 7,6 %.
Dans le même temps, le taux de provisionnement des créances en souffrance a reculé de 56,2 % à 41,5 %.
Ces indicateurs traduisent une détérioration significative de la qualité des actifs bancaires et expliquent en grande partie la pression exercée sur la rentabilité du secteur.
Le coût du risque explose
Alors que l’activité bancaire affiche encore une progression commerciale, le coût du risque est venu absorber une grande partie des performances opérationnelles.
Le produit net bancaire (PNB) a augmenté de 10,8 %, pour atteindre 233,84 milliards de FCFA. Le résultat brut d’exploitation après amortissements a également progressé de 19,2 %, à 82,62 milliards de FCFA.
Mais le coût des risques liés aux crédits a fortement augmenté.
Le coût net du risque est passé de 19,1 milliards de FCFA en 2024 à 96,9 milliards en 2025, soit une hausse spectaculaire de 407,5 %.
Autrement dit, les charges liées au risque de crédit ont été multipliées par plus de cinq en un an.
Plus préoccupant encore, le coût net du risque est désormais supérieur au résultat brut d’exploitation après amortissements : 96,9 milliards contre 82,6 milliards de FCFA.
Cette situation a fait basculer le résultat d’exploitation de +50,9 milliards de FCFA en 2024 à -12,5 milliards en 2025.
La rentabilité du secteur bascule dans le rouge
Le choc sur le risque de crédit finit logiquement par se répercuter sur le résultat final.
En 2024, les établissements de crédit togolais avaient dégagé un bénéfice net cumulé de 47,3 milliards de FCFA.
Un an plus tard, le secteur affiche au contraire une perte nette de 20,51 milliards de FCFA.
La rupture est également visible dans les principaux ratios de rentabilité.
La marge nette est passée de 22,4 % à -8,8 %. La rentabilité des fonds propres (ROE) est tombée de 10 % à -4,6 %, tandis que la rentabilité des actifs (ROA) est passée de 0,9 % à -0,4 %.
Le contraste est donc particulièrement marqué : les banques ont continué à accroître leur activité et leurs revenus, mais la détérioration du portefeuille de crédits a suffisamment augmenté les charges de risque pour effacer les bénéfices du secteur.
Une bancarisation qui continue malgré les difficultés
La dégradation des indicateurs financiers n’a toutefois pas interrompu la progression de la bancarisation.
Le nombre de comptes de clientèle est passé de 1,82 million à 1,94 million en un an, soit 117 160 comptes supplémentaires.
Cette progression s’accompagne néanmoins d’une rationalisation du réseau physique. Le nombre d’agences et bureaux est passé de 255 à 244, tandis que les guichets automatiques bancaires (GAB) ont légèrement augmenté, de 376 à 380.
Les effectifs ont, eux aussi, diminué : 2 758 employés en 2025, contre 2 801 en 2024.
Le secteur semble ainsi poursuivre sa transformation, avec davantage de comptes et une légère progression des infrastructures automatisées, mais un réseau physique et des effectifs en diminution.
Les capitaux nationaux progressent fortement
Autre évolution importante : le renforcement des fonds propres des établissements de crédit.
Le capital social du secteur atteint 230,8 milliards de FCFA en 2025, contre 180,3 milliards un an auparavant, soit une progression de 28 %.
La hausse est particulièrement marquée du côté des capitaux détenus par les investisseurs nationaux. Ceux-ci sont passés de 41,3 milliards à 113,4 milliards de FCFA.
La participation de l’État a également fortement progressé, passant de 5,3 milliards à 45,8 milliards de FCFA.
Cette montée des capitaux nationaux constitue une évolution notable dans un secteur historiquement marqué par la présence de groupes bancaires régionaux et internationaux.
Un secteur solide par la taille, mais sous pression sur la qualité des actifs
Les chiffres de 2025 dessinent finalement un paysage bancaire togolais contrasté.
D’un côté, le bilan du secteur progresse de 6,2 %, les dépôts augmentent de 8,7 %, le PNB gagne 10,8 % et le nombre de comptes continue de progresser.
De l’autre, les crédits ne progressent que de 2,4 %, tandis que les crédits en souffrance bondissent de 116,7 %. Cette dégradation entraîne une explosion du coût du risque et transforme un bénéfice de 47,3 milliards de FCFA en 2024 en une perte de 20,51 milliards en 2025.
Le principal enjeu pour les banques togolaises en 2026 sera donc moins la croissance de leur taille que la capacité à assainir leurs portefeuilles, maîtriser le risque de crédit et restaurer leur rentabilité.
La domination d’Orabank, d’Ecobank et de Coris sur le plan des actifs ne doit ainsi pas masquer la principale réalité du marché : le système bancaire togolais continue de se développer, mais il entre dans une phase où la qualité du crédit devient déterminante pour sa performance future.