

Le secteur bancaire nigérien a retrouvé le chemin des bénéfices en 2025, après une perte importante enregistrée un an plus tôt. Cette amélioration reste toutefois fragile : les crédits accordés à la clientèle ont reculé, tandis que les créances en souffrance demeurent à un niveau élevé. SONIBANK conserve sa position de première banque du pays par la taille du bilan, devant Bank of Africa Niger et Ecobank Niger, selon les données de la Commission Bancaire de l’UMOA.
À fin décembre 2025, les 14 banques du Niger affichaient un total de bilan de 2 381,5 milliards de FCFA, contre 2 403,3 milliards un an auparavant, soit une baisse de 0,9 %. Cette légère contraction intervient dans un contexte où les ressources progressent, mais où l’activité de crédit reste sous pression.
SONIBANK conserve largement son leadership
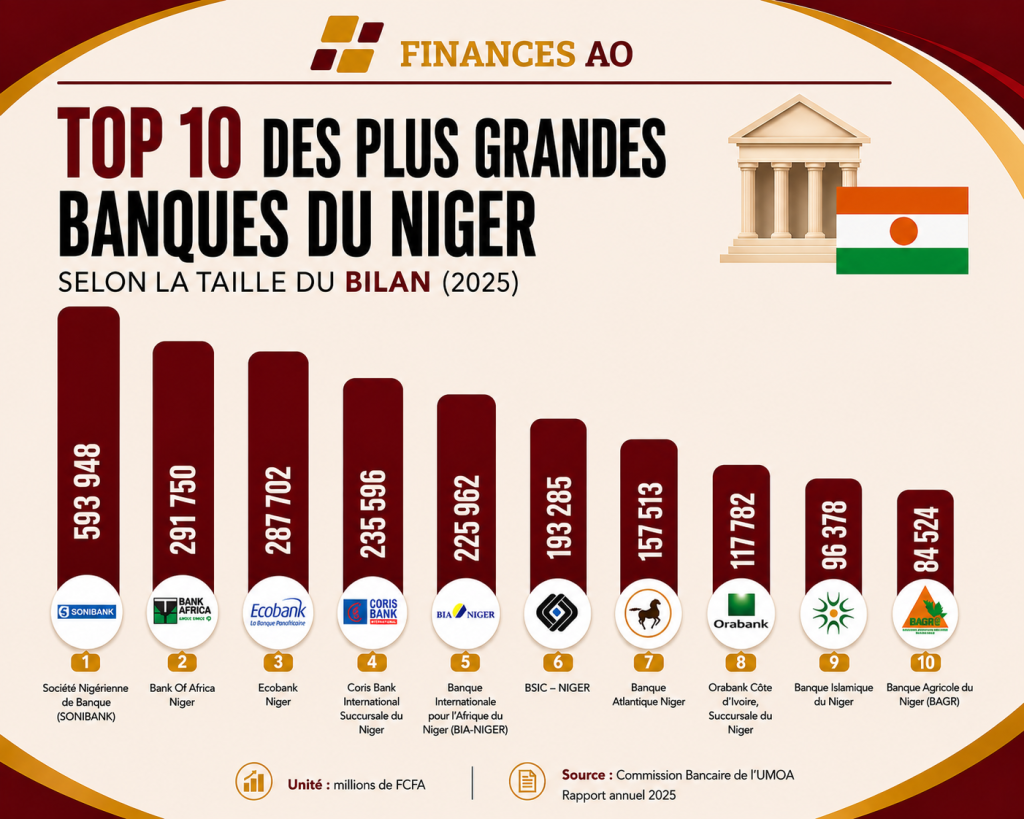
La Société Nigérienne de Banque (SONIBANK) reste de loin le premier établissement bancaire du pays. Son total de bilan atteint 593,9 milliards de FCFA, soit près du quart des actifs des 14 banques nigériennes.
Elle devance Bank of Africa Niger, avec 291,8 milliards de FCFA, et Ecobank Niger, qui affiche 287,7 milliards. Coris Bank International Niger occupe la quatrième position avec 235,6 milliards, devant BIA-Niger, à 226 milliards de FCFA.
Le classement se poursuit avec BSIC-Niger (193,3 milliards), Banque Atlantique Niger (157,5 milliards), Orabank Niger (117,8 milliards), Banque Islamique du Niger (96,4 milliards) et Banque Agricole du Niger (84,5 milliards).
Les cinq premières banques concentrent ainsi près de 69 % du total de bilan du secteur, confirmant une forte concentration du marché autour de quelques grands établissements.
Le secteur bancaire renoue avec les bénéfices
Le principal changement en 2025 concerne la rentabilité. Les 20 établissements de crédit, comprenant les 14 banques et six établissements financiers, ont enregistré un résultat net cumulé de 5,13 milliards de FCFA, contre une perte de 37,8 milliards en 2024.
Le retournement est principalement lié à la forte diminution du coût du risque, qui représente les provisions constituées par les établissements pour couvrir les pertes potentielles liées aux crédits.
Celui-ci est passé de 68,9 milliards à 13,2 milliards de FCFA, soit une baisse de 80,8 %. Cette amélioration a permis au résultat d’exploitation de redevenir positif, à 8,4 milliards de FCFA, contre une perte de 36,3 milliards en 2024.
Le redressement est donc réel, mais il repose largement sur la diminution de la charge liée au risque de crédit plutôt que sur une forte croissance de l’activité bancaire.
Une rentabilité redevenue positive, mais encore faible
Les indicateurs de rentabilité confirment cette amélioration. Le taux de marge nette est passé de -23,7 % en 2024 à 3,4 % en 2025. Le secteur est ainsi passé d’une situation déficitaire à une rentabilité positive.
Le coefficient de rentabilité a également évolué favorablement, passant de -27,5 % à 2,6 %.
Ces chiffres restent néanmoins modestes. Les établissements bénéficiaires ont cumulé 16,9 milliards de FCFA de profits, tandis que les banques et établissements déficitaires ont enregistré 11,9 milliards de FCFA de pertes.
Autre signal moins favorable, le produit net bancaire (PNB) a reculé de 4,7 %, pour s’établir à 152,2 milliards de FCFA, contre 159,7 milliards en 2024.
Des opérations de change qui bouleversent les comptes
L’évolution spectaculaire des produits et charges bancaires mérite une attention particulière. Les produits bancaires sont passés de 231,6 milliards à 770,1 milliards de FCFA, tandis que les charges bancaires ont bondi de 71,9 milliards à 617,9 milliards.
Cette envolée est essentiellement liée aux opérations de change. Les produits issus de ces opérations ont atteint 562,4 milliards de FCFA, contre seulement 22,9 milliards en 2024. Dans le même temps, les charges de change sont passées de 6,5 milliards à 551 milliards de FCFA.
Cette dynamique explique en grande partie pourquoi la forte progression des opérations de change ne s’est pas traduite par une hausse équivalente du PNB.
Les frais généraux ont également progressé de 3,9 %, à 124,6 milliards de FCFA. Le résultat brut d’exploitation a ainsi reculé de 31,3 %, à 21,6 milliards.
Le crédit se contracte malgré la progression des dépôts
L’activité de financement de l’économie reste l’un des principaux points de vigilance.
Les crédits à la clientèle ont diminué de 5,4 %, pour atteindre 1 186,1 milliards de FCFA, contre 1 253,3 milliards en 2024.
Toutes les principales catégories de crédits sont orientées à la baisse. Les crédits à court terme ont reculé de 6,3 %, à 608,6 milliards, tandis que ceux à moyen terme ont diminué de 13,1 %, à 346,7 milliards. Les crédits à long terme ont également chuté de 8,3 %, à 66,5 milliards de FCFA.
À l’inverse, les dépôts et emprunts ont progressé de 1,3 %, pour atteindre 1 451,5 milliards de FCFA. Les dépôts à vue ont notamment augmenté de 2,2 %, à 952 milliards.
Le secteur dispose donc de davantage de ressources, mais transforme une partie moins importante de celles-ci en crédits à la clientèle. Cette situation peut traduire une plus grande prudence des banques dans l’octroi de financements.
Les créances douteuses reculent, mais restent préoccupantes
La qualité du portefeuille de crédits s’est améliorée en 2025, sans pour autant revenir à un niveau confortable.
Les créances en souffrance brutes sont passées de 419,3 milliards à 326,7 milliards de FCFA, soit une baisse de 22,1 %.
Le taux brut de dégradation du portefeuille est ainsi revenu de 28,6 % à 24,2 %, tandis que le taux net est passé de 16,6 % à 13,9 %.
Cette amélioration a contribué à la forte baisse du coût du risque. Toutefois, avec près d’un quart du portefeuille concerné par des créances en souffrance selon l’indicateur brut, la qualité des actifs demeure un enjeu majeur pour le système bancaire nigérien.
Les fonds propres progressent fortement
Le secteur dispose néanmoins d’un coussin financier plus important. Les capitaux propres et ressources assimilées des 20 établissements de crédit sont passés de 137,3 milliards à 195 milliards de FCFA, soit une progression de 42 %.
Le capital cumulé atteint pour sa part 185,6 milliards de FCFA, en hausse de 3,9 %.
Cette consolidation des fonds propres constitue un facteur positif pour la stabilité du secteur. Elle améliore la capacité des établissements à absorber d’éventuelles pertes et à soutenir leur activité à moyen terme.
Plus de 1,5 million de comptes bancaires
Le secteur bancaire nigérien poursuit également son développement en matière d’accès aux services financiers.
Le nombre de comptes de clientèle a fortement progressé, passant de 873 013 à 1,51 million en un an. Le réseau physique s’est légèrement renforcé avec 204 agences et bureaux, contre 200 en 2024.
Le nombre de guichets automatiques est également passé de 255 à 258.
En revanche, les effectifs sont restés quasiment stables : le secteur comptait 9 544 employés fin 2025, contre 9 550 un an auparavant.
Un redressement encore fragile
Les chiffres de 2025 dessinent finalement un secteur bancaire nigérien en amélioration, mais encore sous pression.
Le retour à un résultat net positif de 5,13 milliards de FCFA, la chute de 80,8 % du coût du risque et la progression de 42 % des capitaux propres constituent des signaux encourageants.
Mais plusieurs fragilités demeurent. Le crédit à la clientèle recule de 5,4 %, le PNB baisse de 4,7 % et les créances en souffrance restent élevées. Le total de bilan lui-même s’est contracté de 0,9 %.
Le principal défi pour 2026 sera donc de transformer l’amélioration de la rentabilité en reprise durable de l’intermédiation bancaire, tout en maîtrisant le risque de crédit. Le redressement de 2025 marque une sortie de crise, mais pas encore un retour à une situation pleinement confortable.




Commentaires 1