

Le secteur bancaire malien a connu une nette amélioration de ses performances en 2025. Selon les données de la Commission Bancaire de l’UMOA, les 14 banques et trois établissements financiers recensés au Mali affichaient, au 31 décembre 2025, un total de bilan de 9 076,2 milliards de FCFA, en progression de 15 % sur un an.
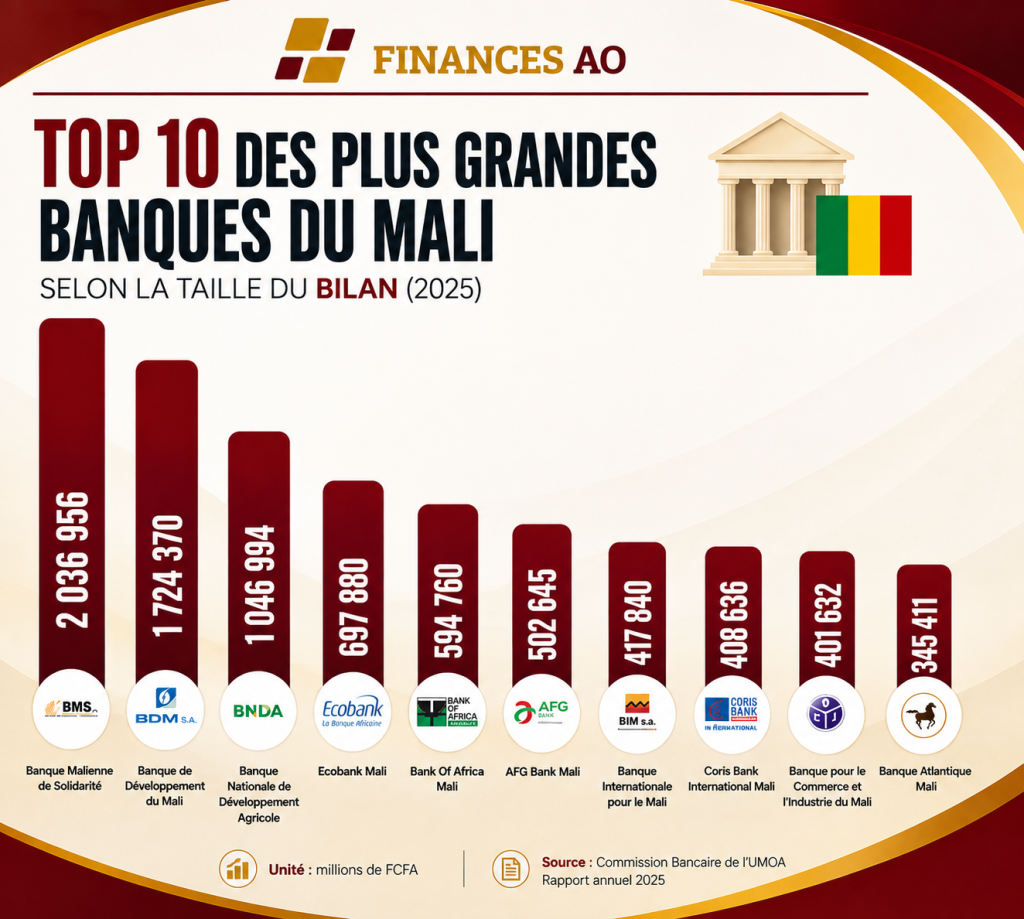
La Banque Malienne de Solidarité (BMS) conserve la première place du marché, devant la Banque de Développement du Mali (BDM) et la Banque Nationale de Développement Agricole (BNDA). Les dix premières banques concentrent à elles seules environ 90 % du total de bilan du secteur.
BMS conserve largement la première place
Avec un total de bilan de 2 036,9 milliards de FCFA, la BMS domine largement le classement des banques maliennes. Elle devance la BDM, dont le bilan atteint 1 724,4 milliards de FCFA, et la BNDA, qui affiche 1 047 milliards de FCFA.
À elles trois, ces banques représentent environ 53 % du bilan cumulé des établissements de crédit du Mali, illustrant la forte concentration du secteur autour de quelques acteurs majeurs.
Derrière ce trio, Ecobank Mali occupe la quatrième place avec 697,7 milliards de FCFA, suivie de BOA-Mali avec 594,8 milliards. AFG Bank Mali arrive sixième avec 502,6 milliards, devant BIM avec 417,8 milliards et Coris Bank International Mali avec 408,6 milliards.
Le Top 10 est complété par BCI-Mali, à 401,6 milliards de FCFA, et Banque Atlantique Mali, à 345,4 milliards.
Un bilan bancaire en forte croissance
La progression du secteur s’est traduite par une augmentation significative de la taille des bilans. Le total de l’actif est passé de 7 891,3 milliards de FCFA en 2024 à 9 076,2 milliards en 2025, soit une hausse de 15 %.
Cette expansion reste toutefois contrastée du côté du financement de l’économie. Les opérations avec la clientèle atteignent 3 874,9 milliards de FCFA, en progression de seulement 0,9 %.
Les crédits à moyen terme enregistrent une hausse de 18,9 %, à 1 599,2 milliards de FCFA. En revanche, les crédits à court terme diminuent de 7,6 %, à 1 822 milliards, tandis que les crédits à long terme reculent de 4,6 %, à 209,8 milliards.
Lire aussi : Sénégal : CBAO Attijari, 1ère banque du pays
Les dépôts progressent beaucoup plus vite que les crédits
Le principal moteur de l’expansion des bilans réside dans les ressources collectées par les banques. Les dépôts et emprunts ont atteint 5 748,9 milliards de FCFA, en hausse de 20,9 % en un an.
Les dépôts à vue progressent de 26,1 %, à 3 479,6 milliards de FCFA, tandis que les dépôts à terme augmentent de 13,7 %, à 2 269,3 milliards.
Les ressources bancaires ont ainsi progressé beaucoup plus rapidement que les crédits accordés à la clientèle. Une partie importante des ressources supplémentaires a notamment été orientée vers les titres.
Les autres emplois atteignent 3 872,1 milliards de FCFA, en hausse de 15,1 %. Les titres de placement progressent de 16,1 %, à 2 805,1 milliards, tandis que les titres d’investissement augmentent de 23,5 %, à 291,2 milliards de FCFA.
Lire aussi : Burkina Faso : baisse du bénéfice des banques malgré la croissance
Les bénéfices presque doublés en un an
La performance la plus spectaculaire concerne toutefois la rentabilité. Le résultat net cumulé des 17 établissements de crédit s’est établi à 134,2 milliards de FCFA en 2025, contre 68,4 milliards un an plus tôt. Il progresse ainsi de 96,1 %.
Cette forte amélioration intervient alors même que les charges bancaires ont augmenté de 47,1 %, à 928,6 milliards de FCFA. Les produits bancaires ont cependant progressé de manière plus importante, atteignant 1 355,5 milliards de FCFA, soit une hausse de 30,8 %.
Le produit net bancaire (PNB) s’établit à 426,9 milliards de FCFA, contre 405,2 milliards en 2024, soit une progression de 5,4 %.
Le résultat d’exploitation a, lui, plus que doublé, passant de 63,5 milliards à 135,3 milliards de FCFA, soit une hausse de 113,1 %.
Le coût du risque améliore fortement la rentabilité
La progression du bénéfice s’explique également par une nette amélioration du coût du risque. Les dotations pour dépréciations et pertes sur créances irrécouvrables ont diminué de 224,5 milliards à 135,4 milliards de FCFA, soit une baisse de près de 40 %.
Cette évolution a fortement contribué à l’amélioration du résultat net des établissements de crédit, dans un contexte où le portefeuille de prêts n’a pourtant que faiblement progressé.
Les créances douteuses et litigieuses ont également diminué, passant de 232,6 milliards à 187,97 milliards de FCFA. Les créances en souffrance brutes atteignent pour leur part 510,4 milliards de FCFA, en baisse de 10,8 %.
Un secteur bancaire plus solide, mais un crédit encore limité
Les données de 2025 montrent donc un secteur bancaire malien en nette amélioration sur le plan financier. Les actifs ont progressé de 15 %, les dépôts de près de 21 % et le bénéfice net a presque doublé en un an.
Cette dynamique contraste cependant avec la faible progression du crédit à la clientèle, limitée à 0,9 %. Une part importante de l’accroissement des ressources semble ainsi avoir été absorbée par les placements en titres plutôt que par une expansion équivalente des financements accordés à l’économie.
Le principal enjeu pour le secteur bancaire malien sera donc désormais de transformer cette amélioration de la liquidité et de la rentabilité en davantage de financements pour les entreprises et les ménages, tout en maintenant la maîtrise du risque de crédit.




Commentaires 2